yisi geirih ünsurlarindan biri degildir
A) Serbest meslek kazançlarn
B) Servet artiş kazançları
C) Ticari kazançlar
D) Zirai kazançlar
E) Ucretler
18. Aşağıdakilerden hangisi basit usulde
vergilendirilen mükelleflere taninan avantaj lardan
biridir?
A) Tevkifat yapmak zorunda olmaları
B) Geçici vergi Odemelerinin artirnlması1 Her durumda bilanço esasina göre defter tutmaları
D) Gelir vergisinden istisna olmaları
E) Kurumlar vergisinden muafolmaları
11. Bir takvim yilı içinde Türkiye’de devamlı olarak
han
oran kişiler genel kural olarak
hangi mükellefiyet türüne tabidir?
A) Dar mükellefiyet
B) Tam mükellefiyet
C) Geçici mükellefiyet
D) Tevkifat usuld mükellefiyet
E) Basit usul mükellefiyeti
12. Genç Girişimci Istisnasından yararlanabilmek
|için mükellefiyet başlangıç tarihi itibarıyla kişinin
kaç yaşını doldurmamiş olması gerekir?
A) 30
B) 27
C) 29
D) 25
E) 35
ersin Oğrenim Çiktilari
ili Sinav Soruları
rsin Oğretim Elemani tarafndan doldurulduktan sonra çoğalblacakbr.
v kurallarna umaran 0krencilere YOK OBrenci Disipln YonetmelBve BADN On isans ve Lisans Programlan Sav Yonergesi hGkümleri çerçevesinde yapbrimlar uygulanue
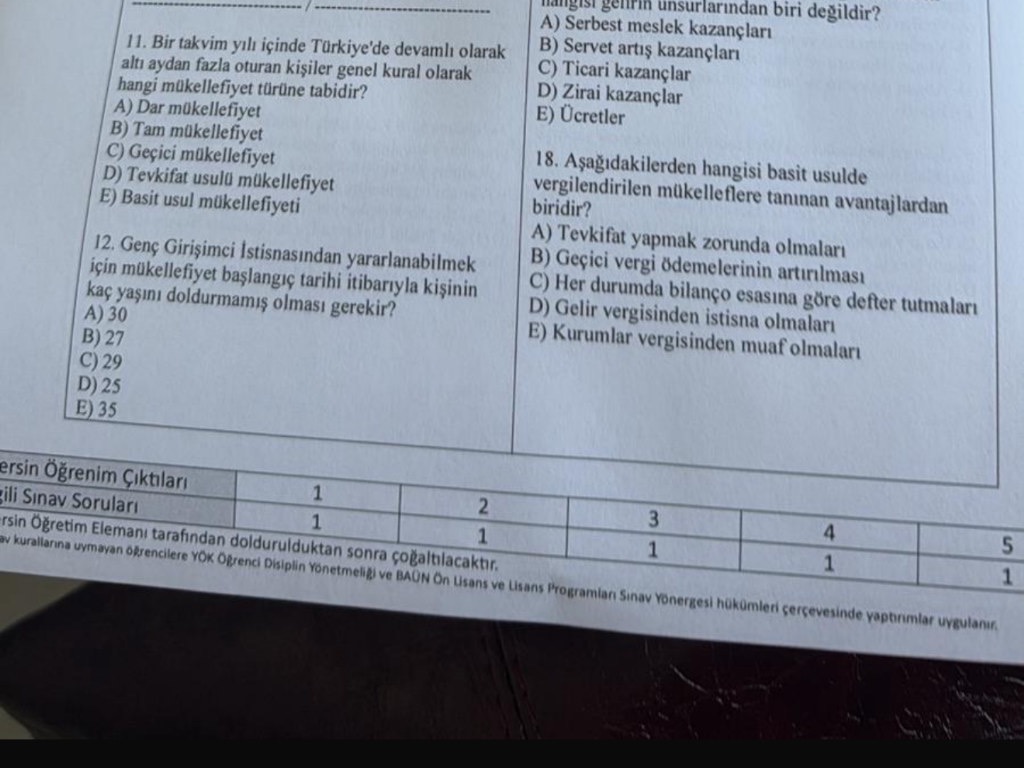
Vergi Hukuku ve Gelir Vergisi Karma Soru Çözümleri
Gönderdiğin görselde yer alan vergi hukuku ve gelir vergisi unsurlarına dair çoktan seçmeli soruların detaylı analizini aşağıda bulabilirsin.
Soru 1: Hangisi gelirin unsurlarından biri değildir?
 ÇÖZÜM ADIMLARI:
Adım 1 — Gelirin Unsurlarını Hatırlayalım
193 sayılı Gelir Vergisi Kanunu’na (GVK) göre gelire giren kazanç ve iratlar şunlardır: Ticari kazançlar, zirai kazançlar, ücretler, serbest meslek kazançları, gayrimenkul sermaye iratları, menkul sermaye iratları ve diğer kazanç ve iratlar.
Adım 2 — Seçenekleri Değerlendirelim
- A, C, D, E Seçenekleri: Bu seçeneklerdeki kazançlar GVK Madde 2’de sayılan yedi gelir unsuru arasındadır.
- B Seçeneği (Servet Artış Kazançları): Türk vergi sisteminde “servet artışı” tek başına bir gelir unsuru değildir. Gelir vergisinde “kaynak kuramı” esas alınır, yani gelirin bir kaynaktan periyodik olarak gelmesi gerekir.
━━━━━━━━━━━━━━━━━━━━━━━━━━━
 CEVAP: B) Servet artış kazançları
━━━━━━━━━━━━━━━━━━━━━━━━━━━
Soru 18: Basit usulde vergilendirilen mükelleflere tanınan avantajlardan biridir?
ÇÖZÜM ADIMLARI:
Adım 1 — Basit Usulün Özelliklerini İnceleyelim
Basit usul, küçük esnafı korumak ve vergi uyumunu artırmak amacıyla getirilmiş kolaylaştırılmış bir yöntemdir.
Adım 2 — Seçenek Analizi
- A) Tevkifat yapmak: Basit usuldekiler tevkifat (vergi kesintisi) yapmak zorunda değildir; bu bir külfettir, avantaj değildir.
- C) Bilanço esası: Basit usulde defter tutulmaz, bu yüzden bilanço esası söz konusu değildir.
- D) Gelir vergisinden istisna olmaları: 2021 yılında yapılan düzenleme ile basit usulde tespit edilen ticari kazançlar gelir vergisinden istisna edilmiştir. Bu, küçük esnaf için en büyük avantajdır.
━━━━━━━━━━━━━━━━━━━━━━━━━━━
CEVAP: D) Gelir vergisinden istisna olmaları
━━━━━━━━━━━━━━━━━━━━━━━━━━━
Soru 11: Türkiye’de bir yılda devamlı olarak 6 aydan fazla oturanlar hangi mükellefiyete tabidir?
ÇÖZÜM ADIMLARI:
Adım 1 — Tam Mükellefiyet Şartlarını Hatırlayalım
GVK Madde 4’e göre, ikametgahı Türkiye’de olanlar ile bir takvim yılı içinde Türkiye’de devamlı olarak 6 aydan fazla oturanlar Türkiye’de yerleşmiş sayılırlar.
Adım 2 — Sonuç
Türkiye’de yerleşmiş sayılanlar, hem Türkiye içinde hem de dışında elde ettikleri tüm kazançlar üzerinden vergilendirildikleri Tam Mükellefiyet esasına tabidirler.
━━━━━━━━━━━━━━━━━━━━━━━━━━━
CEVAP: B) Tam mükellefiyet
━━━━━━━━━━━━━━━━━━━━━━━━━━━
Soru 12: Genç Girişimci İstisnasından yararlanabilmek için kaç yaşını doldurmamış olmak gerekir?
ÇÖZÜM ADIMLARI:
Adım 1 — İstisna Şartlarını Kontrol Edelim
GVK mükerrer madde 20 uyarınca, ticari, zirai veya serbest meslek faaliyeti nedeniyle adlarına ilk defa tam mükellefiyet tesis edilen genç girişimcilere kazanç istisnası tanınmıştır.
Adım 2 — Yaş Sınırı
Bu istisnadan yararlanabilmek için işe başlama tarihinde 29 yaşını doldurmamış (yani 30 yaşından gün almamış) olmak şarttır.
━━━━━━━━━━━━━━━━━━━━━━━━━━━
CEVAP: C) 29
━━━━━━━━━━━━━━━━━━━━━━━━━━━
 TEMEL KAVRAMLAR:
- Tam Mükellefiyet: Kişinin dünya üzerindeki tüm kazançlarının Türkiye’de vergilendirilmesidir.
- Basit Usul İstisnası: Küçük esnafın kazançlarının vergi dışı bırakılarak beyanname verme yükümlülüğünün kaldırılmasıdır.
 SIK YAPILAN HATALAR:
 Yaş Sınırı Karışıklığı
- Yanlış: Genç girişimci sınırını 18 veya 35 yaş sanmak.
- Doğru: Kanunda açıkça belirtilen sınır 29 yaştır.
Genç Girişimci İstisnasının (75.000 TL’lik tutarın güncellenmiş hali gibi) diğer avantajlarını da öğrenmek ister misin?