Notu:
SORULARB GRUBU
|- Maddi olmayan duran varliklarla ilgili avanslar hangi
hesa
AVerilen Siparis Avansiart B) Verilen Avansl
Cls Avanslan D) Personel Avanslarn E)Hiçbiri
2-1şletme X.A.Ş.nin 9%5 isabet eden hisse senetlerini
ortak olmak amacyla 5000 TL satin almiştır.
Aşağdakilerden hangisi doğrudur.
Hisse Senetleri Hesabı 5000 TL borçlandınlır.
B) Iştirakler Hesabı 5000 TL borclandırlr
D) Kamu tkiklar Hesabı 5000 TL borclandr
borclandunle nvil Bono Hesaby S000 TL
E) Bagli Menkul Kymetler 5000 TL borçlandınlır
3-"işletme I yllığına kiraladıgı işyerine %18 KDV hariç
1000 TLlik vitrin yaptirmıştır.
A)Kuruluş ve Orgotlenme Giderleri 1000 TL
Borçlandınlır
B)Yer altı ve üstü dûzenleri 1000 TL Borçlandırilır
C) Şerefiyeler Hesabı 1000 TL Borçlandırılır
D) Diger Maddi Olmayan Duran Varliklar Hesabı 1000 TL.
andınlır
EXOzel Maliyetler Hesabı 1000 TL Borçlandırilır
4- 1şletme düzenledigi bir ihaleye katilan firmadan
depozito aldıysa aşağıdakilerden hangisi doğrudur?
B- Verilen depozito ve teminatlar ndınlır
C-Alınan depozito ve teminatlar alacakanan
D- Alnan depozito ve teminatlar borçlandırılır
ilır
E-Hiçbiri
6sletme aktifteki kaytis demirbaşinı 8000 TLL pesin
satmiştır. Demirbaşın aktifteki deleri S000 TL
birikmiş amortismant 1000 TLdir, Buns göre assidaki
yevmiye kayitlarindan hangisi dogrudur(KDVSI8.dir.)
KASA
BİRİKMİŞ AMORTİSMANLAR
8900
DEMİRBASI AR
DIĞER OLAĞAN GELİR KARLAR 4000
HESAPLANAN KDV
Kooo
1000
A000
R)Y
DEMİRRASI
ÖZEL FONLAR
9440
BİRIKMİŞ
AŞL
AMORTİSMANLAR 1000
HESAPLANAN KDy
5000
D) —
DEMİRBAŞLAR
4000
EHichiri
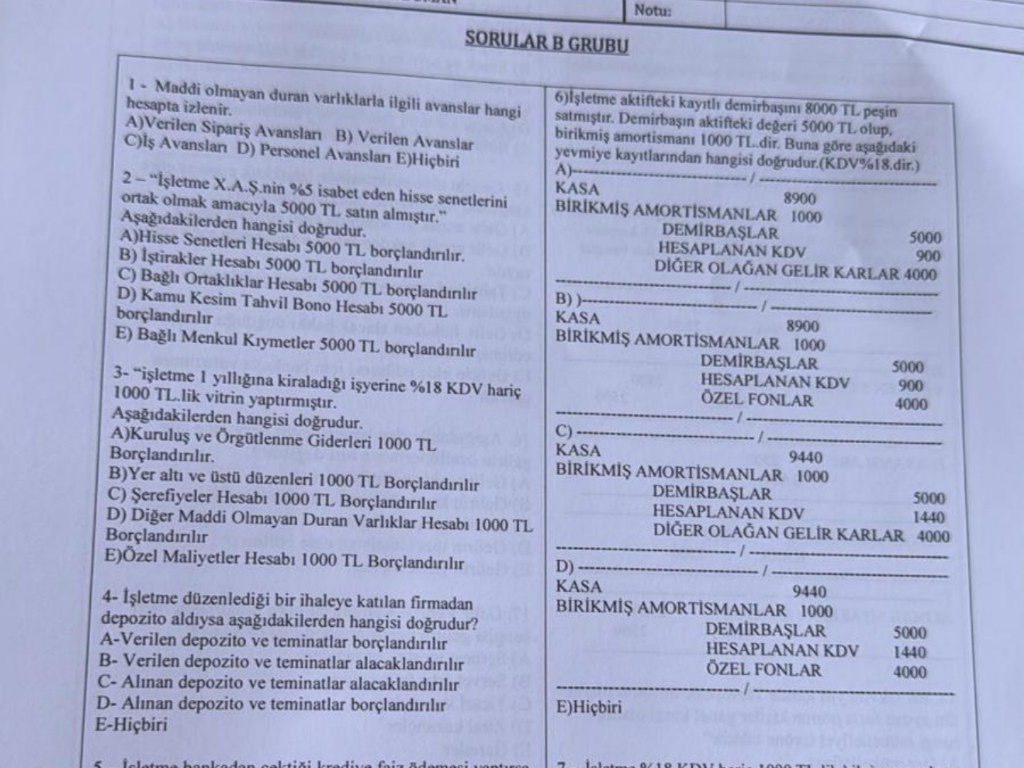
Muhasebe Soruları Çözüm Analizi
Bu metinde, paylaştığınız görseldeki genel muhasebe ve dönem içi işlemleriyle ilgili 5 farklı sorunun detaylı çözümü ve açıklamaları yer almaktadır.
1. Maddi Olmayan Duran Varlık Avansları
2. Hisse Senedi ve İştirakler Analizi
3. Özel Maliyetler Hesabı
4. Depozito ve Teminat İşlemleri
5. Demirbaş Satış Yevmiye Kaydı
6. Özet Tablo
1. Maddi Olmayan Duran Varlık Avansları
Soru: Maddi olmayan duran varlıklarla ilgili avanslar hangi hesapta izlenir?
 ÇÖZÜM ADIMLARI:
- Adım 1: Tekdüzen Hesap Planı’na göre maddi olmayan duran varlıklar 26 grubunda yer alır.
- Adım 2: Bu grupta satın alınacak varlıklar için verilen avanslar 269 Verilen Avanslar hesabında takip edilir.
- Adım 3: Seçenekleri incelediğimizde B şıkkının genel ismiyle bu hesabı karşıladığı görülmektedir. (Stoklar için “Verilen Sipariş Avansları” kullanılırken, duran varlıklar için sadece “Verilen Avanslar” kullanılır).
━━━━━━━━━━━━━━━━━━━━━━━━━━━
 CEVAP: B) Verilen Avanslar
━━━━━━━━━━━━━━━━━━━━━━━━━━━
2. Hisse Senedi ve İştirakler Analizi
Soru: İşletme X A.Ş.'nin %5 isabet eden hisse senetlerini ortak olmak amacıyla 5000 TL satın almıştır. Doğru kayıt hangisidir?
ÇÖZÜM ADIMLARI:
- Adım 1: Bir işletmenin başka bir işletmeye ortaklık payı oranına göre kullanılacak hesap değişir.
- Adım 2: Pay oranı %0 - %10 arasındaysa 240 Bağlı Menkul Kıymetler hesabı kullanılır.
- Adım 3: Pay oranı %10 - %50 arasındaysa 242 İştirakler hesabı kullanılır.
- Adım 4: Pay oranı %50’den fazla ise 245 Bağlı Ortaklıklar hesabı kullanılır.
- Adım 5: Soruda oran %5 olarak belirtilmiştir. Bu durum 240 grubuna girer.
━━━━━━━━━━━━━━━━━━━━━━━━━━━
CEVAP: E) Bağlı Menkul Kıymetler 5000 TL borçlandırılır.
━━━━━━━━━━━━━━━━━━━━━━━━━━━
3. Özel Maliyetler Hesabı
Soru: İşletme kiraladığı işyerine vitrin yaptırmıştır. Hangi hesap borçlandırılır?
ÇÖZÜM ADIMLARI:
- Adım 1: Kiralanan bir gayrimenkulün değerini artıran veya kullanımını kolaylaştıran harcamalar (vitrin, bölme duvar vb.) mülk sahibine ait olmadığı için doğrudan varlık hesabına yazılamaz.
- Adım 2: Bu tür harcamalar kira süresi sonunda mülk sahibine bırakılacağı için 264 Özel Maliyetler hesabında aktifleştirilir.
━━━━━━━━━━━━━━━━━━━━━━━━━━━
CEVAP: E) Özel Maliyetler Hesabı 1000 TL Borçlandırılır.
━━━━━━━━━━━━━━━━━━━━━━━━━━━
4. Depozito ve Teminat İşlemleri
Soru: İşletme düzenlediği bir ihaleye katılan firmadan depozito aldıysa hangisi doğrudur?
ÇÖZÜM ADIMLARI:
- Adım 1: İşletme dışarıdan bir depozito alıyorsa, bu işletme için bir yükümlülüktür (borçtur).
- Adım 2: Alınan bu değerler 326 veya 426 Alınan Depozito ve Teminatlar hesabında izlenir.
- Adım 3: Muhasebe mantığında pasif karakterli hesaplar (yükümlülükler) artış gösterdiğinde alacak tarafına kaydedilir.
━━━━━━━━━━━━━━━━━━━━━━━━━━━
CEVAP: C) Alınan depozito ve teminatlar alacaklandırılır.
━━━━━━━━━━━━━━━━━━━━━━━━━━━
6. Demirbaş Satış Yevmiye Kaydı
Soru: 5000 TL maliyetli, 1000 TL birikmiş amortismanlı demirbaş 8000 TL + %18 KDV ile peşin satılmıştır.
 KULLANILAN FORMÜLLER:
- KDV: 8000 \times 0.18 = 1440 TL
- Toplam Tahsilat (Kasa): 8000 + 1440 = 9440 TL
- Net Değer: 5000 - 1000 = 4000 TL
- Satış Karı: 8000 (Satış Fiyatı) - 4000 (Net Değer) = 4000 TL (679 Nolu Hesap)
ÇÖZÜM ADIMLARI:
- Kasa Girişi: Toplam 9440 TL borç kaydedilir.
- Amortisman Kapatma: 257 Birikmiş Amortismanlar 1000 TL borç kaydedilerek kapatılır.
- Varlık Çıkışı: 255 Demirbaşlar maliyet bedeli olan 5000 TL ile alacaklandırılır.
- Vergi: 391 Hesaplanan KDV 1440 TL alacaklandırılır.
- Kar Kaydı: Aradaki fark olan 4000 TL “679 Diğer Olağan Dışı Gelir ve Karlar” hesabına alacak yazılır.
━━━━━━━━━━━━━━━━━━━━━━━━━━━
CEVAP: C şıkkındaki yevmiye kaydı doğrudur.
━━━━━━━━━━━━━━━━━━━━━━━━━━━
 Özet Tablo
| Soru No | Konu | Temel Hesap | İşlem Yönü |
|---|---|---|---|
| 1 | Varlık Avansları | 269 Verilen Avanslar | Borç |
| 2 | Ortaklık Payı (%5) | 240 Bağlı Menkul Kıymetler | Borç |
| 3 | Kira Geliştirme | 264 Özel Maliyetler | Borç |
| 4 | Nakit Depozito Alımı | 326 Alınan Depozito ve Tem. | Alacak |
| 6 | Duran Varlık Satışı | 679 Diğer Ol. Dışı Gel. Kar | Alacak |
Bu çözümlerle ilgili anlamadığınız bir adım veya benzer bir yevmiye kaydı örneği yapmamı ister misiniz?