Toplam maliyeti C olarak alalım.
-
İlk kısım: \tfrac{2}{5}C maliyetli, %10 zararla satılıyor
Satış geliri = 0.90\cdot\frac{2}{5}C = 0.36\,C -
Kalan kısım: \tfrac{3}{5}C maliyetli, %40 kârla satılıyor
Satış geliri = 1.40\cdot\frac{3}{5}C = 0.84\,C -
Toplam satış geliri
0.36\,C + 0.84\,C = 1.20\,C -
Net kâr
1.20\,C - C = 0.20\,C \;\Rightarrow\; %20 kâr
Cevap: B) 20
Percentage Profit from Partial Loss and Profit Selling
Önemli Noktalar
- Bir malın bir kısmı %10 zarar ile satılmış
- Geri kalan kısmı ise %40 kâr ile satılmış
- Toplamda satıştan elde edilen yüzde kâr soruluyor
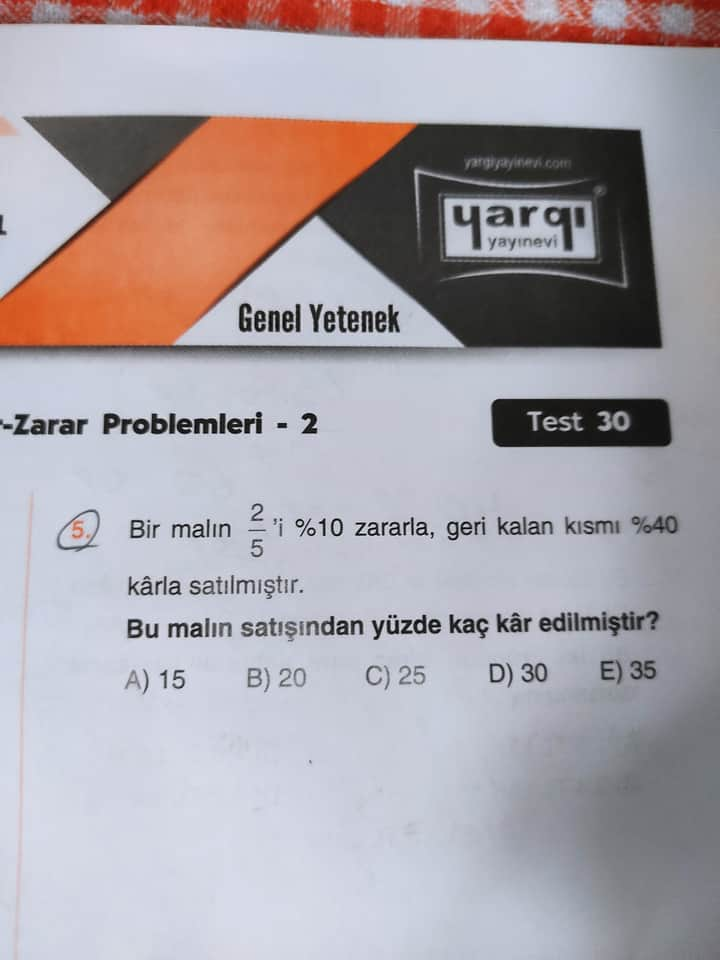
Bir malın 2/5’lik kısmı %10 zarar ile, kalan 3/5’lik kısmı ise %40 kâr ile satılmıştır. Toplam kârı hesaplamak için maliyet üzerinden ve satış tutarları üzerinden oranlamalar yapılır.
Çözüm Adımları
- Maliyet Bedeli: Malın toplam maliyetini 1 birim olarak kabul edelim.
- İlk Kısım (2/5): %10 zarar ile satılan kısım; satış fiyatı = maliyetin %90’ı
Satış tutarı = (2/5) × 0.90 = 0.36 - Geri Kalan Kısım (3/5): %40 kâr ile satılan kısım; satış fiyatı = maliyetin %140’ı
Satış tutarı = (3/5) × 1.40 = 0.84 - Toplam Satış Tutarı: 0.36 + 0.84 = 1.20
- Toplam Kâr: Satış tutarından maliyeti çıkartalım: 1.20 - 1 = 0.20
- Yüzde Kâr: 0.20 × 100 = %20 kâr
Sonuç:
Malın satışından %20 kâr elde edilmiştir.
İçindekiler
- Problem Tanımı ve Veriler
- Adım Adım Çözüm
- Karşılaştırma Tablosu: Zarar ve Kâr Oranları
- Özet Tablo
- Sık Sorulan Sorular
Problem Tanımı ve Veriler
Bir malın 2/5’lik kısmı %10 zarar ile, kalan kısmı %40 kâr ile satılmıştır.
Amaç: Toplam satıştan kaç yüzde kâr elde edildiğini bulmak.
Adım Adım Çözüm
- Toplam maliyet 1 birim alınır.
- Zarar edilen kısımın maliyeti 2/5 olduğu için bu kısmın satış fiyatı %90’ıdır: 0.4 × 0.9 = 0.36 (Hesaplamada 0.4 yerine 2/5=0.4)
- Kâr edilen kısım 3/5, satış fiyatı %140 olunca: 0.6 × 1.4 = 0.84
- Toplam satış: 0.36 + 0.84 = 1.20
- Kâr: 1.20 - 1 = 0.20 yani %20
Pro Tip: Böyle karışık kâr-zarar problemlerinde toplam maliyeti 1 kabul edip, her parçanın maliyetini ve satış tutarını ayrı hesaplamak işleri kolaylaştırır.
Karşılaştırma Tablosu: Zarar ve Kâr Satışları
| Kısım | Miktar (Pay) | Satış Yüzdesi | Satış Değeri |
|---|---|---|---|
| Zarar %10 | 2/5 (0.4) | 90% | 0.36 |
| Kâr %40 | 3/5 (0.6) | 140% | 0.84 |
| Toplam | 1 | — | 1.20 |
Özet Tablo
| Element | Değer |
|---|---|
| Toplam Maliyet | 1 birim |
| Zarar Edilen Kısım | 2/5 |
| Zarar Oranı | %10 |
| Kâr Edilen Kısım | 3/5 |
| Kâr Oranı | %40 |
| Toplam Satış Tutarı | 1.20 birim |
| Toplam Kâr | 0.20 birim |
| Toplam Kâr Yüzdesi | %20 |
Sık Sorulan Sorular
1. Neden toplam maliyeti 1 birim olarak kabul ettik?
İşlemleri sadeleştirmek ve nispi oranlarla kolay hesaplama yapmak için. Sonuç yüzdelik olduğu için bu yöntem yaygındır.
2. Zarar ve kâr yüzdeleri toplamda nasıl kâr oluşturabilir?
İyi satılan kısmın oranı veya kâr yüzdesi daha yüksek olduğunda toplamda kâr elde edilebilir.
3. Bu yöntem her çapraz kâr-zarar problemi için uygun mu?
Evet, parçaların oranları ve kâr-zarar yüzdeleri verildiğinde toplam kâr/zararı hesaplamak için uygundur.
Sonraki Adımlar
Benzer kâr-zarar problemlerinde başarı için, size farklı oranlar ve değişen kâr-zarar yüzdeleri içeren örnekler hazırlamamı ister misiniz?
Ya da kar-zarar problemlerinde formüller ve hızlı çözüm stratejileri öğrenmek faydalı olur mu?