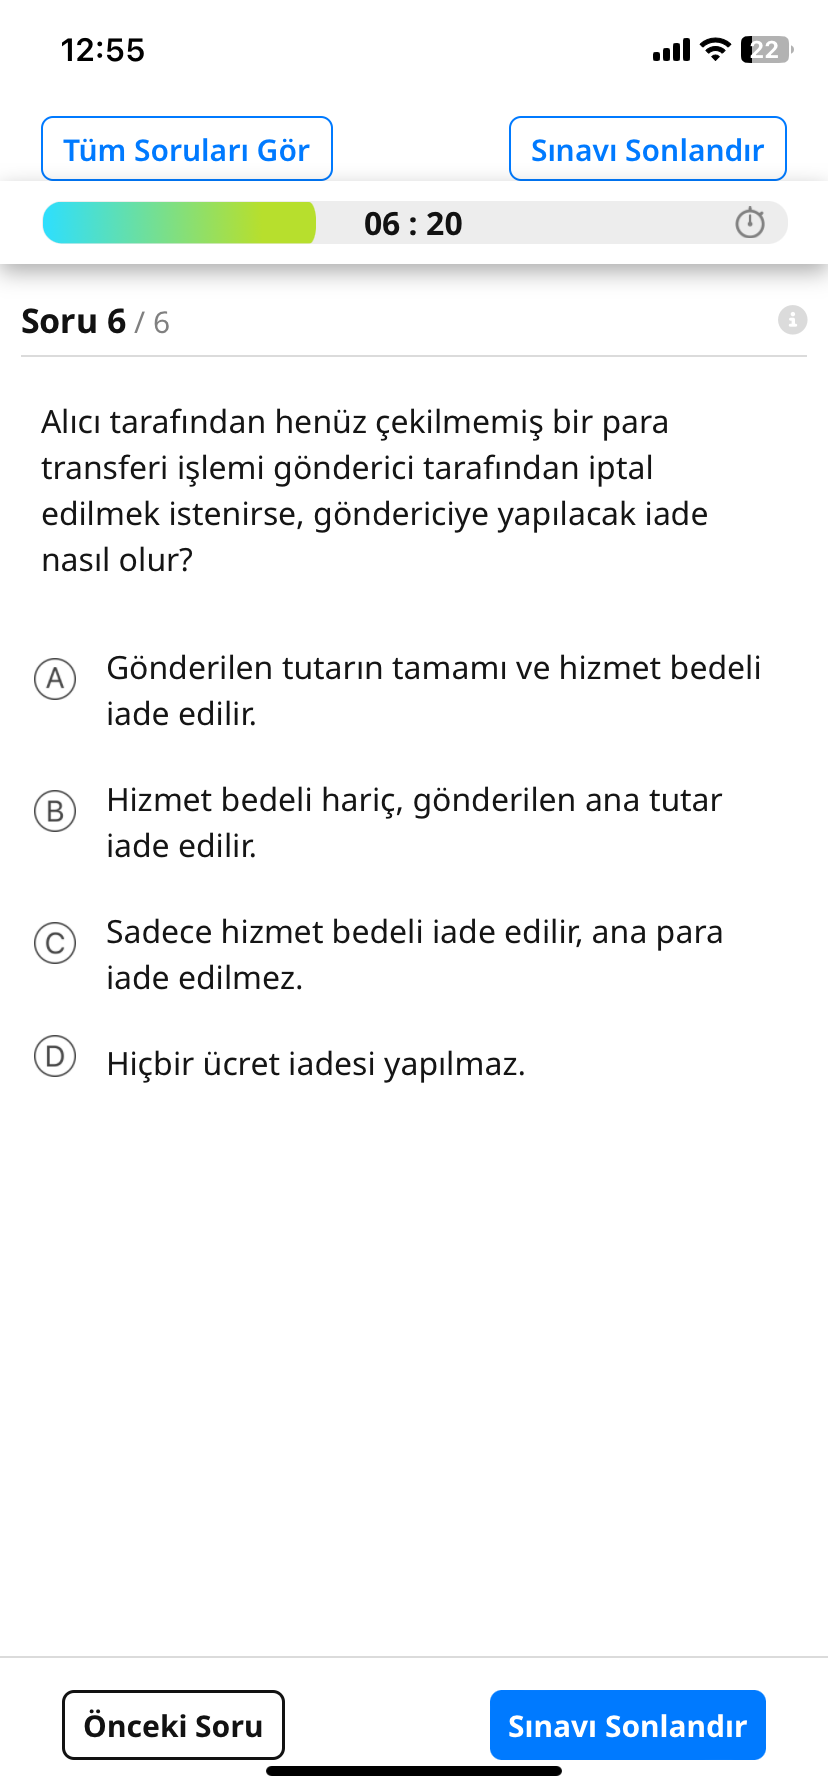
Alıcı henüz parayı çekmeden gönderici işlemi iptal ederse, genel uygulama: gönderilen ana tutar iade edilir; hizmet bedeli genellikle iade edilmez (Doğru seçenek: B).
Önemli Noktalar
- Gönderilen ana tutar alıcı çekmeden önce iptal edilirse göndericiye geri döner.
- Hizmet bedeli (komisyon) bankaların çoğunda iade edilmez; uygulama banka sözleşmesine bağlıdır.
- İşlem koşulları ve süresi için banka müşteri hizmetleriyle irtibat kurmak gereklidir (Kaynak: BDDK genel uygulamaları, banka sözleşmeleri).
İçindekiler
Açıklama ve Mantık
İptal edilen bir para transferinde bankalar iki bileşeni ayırır: ana para (gönderilen miktar) ve hizmet bedeli/komisyon. Eğer transfer alıcı tarafından hâlâ çekilmemiş veya hesaba egemen olmamışsa, bankanın teknik olarak gönderiyi geri alıp ana parayı gönderen hesabına iade etmesi mümkündür. Ancak bankalar çoğunlukla hizmet bedelini, sağlamış oldukları altyapı ve işlem maliyeti nedeniyle iade etmezler. Bu genel uygulama olmakla birlikte kesin kural bankanın müşteri sözleşmesi ve işlem türüne (havale, EFT, hızlı transfer vb.) göre değişebilir.
Uzman İpucu: Banka uygulamaları farklıdır; işlem ekranında veya işlem onayı e-postasında “iptal/iade koşulları” kısmını kontrol edin.
İzlenecek Adımlar ve Süreç
- Banka uygulamasından veya internet şubesinden işlemi iptal etmeye çalışın (eğer sistem izin veriyorsa).
- Müşteri hizmetlerini arayın, işlem referans numarasını verin ve iade talebi oluşturun.
- Banka, transfer henüz tamamlanmadıysa ana parayı iade eder; hizmet bedeli iade edilmeyebilir.
- İade süresi bankaya göre değişir (saatler–işgünleri).
Uyarı: Alıcı transferi çektiyse veya işlem tamamlandıysa iade için alıcı onayı gerekebilir; bu durumda iade mümkün olmayabilir veya yasal süreç/uzlaştırma gerekebilir.
Hızlı kontrol checklist:
- [ ] İşlem referans numarası hazır mı?
- [ ] Transfer tipi (EFT/havale/FAST) belirlendi mi?
- [ ] Banka sözleşmesindeki iade maddesi okundu mu?
Pratik senaryolar:
- Senaryo A: FAST ile yapılan transfer alıcı henüz onaylamadı → ana para geri alınır; banka ücreti iade edilmez.
- Senaryo B: Alıcı parayı çekti → iade yalnızca alıcı onayıyla veya bankanın iç prosedürüne göre mümkün olabilir.
Karşılaştırma Tablosu
| Aspect | Gönderici iptal (alıcı çekmemiş) | Alıcı çekmiş / işlem tamamlanmış |
|---|---|---|
| Ana Para | İade edilir (çoğunlukla) | İade zor/altyapıya bağlı; alıcı onayı gerekebilir |
| Hizmet Bedeli | Genellikle iade edilmez | İade edilmez (istisnalar banka politikasıyla) |
| Süre | Saatler–işgünleri içinde | Uzun süre, uzlaştırma veya hukuki süreç gerekebilir |
| Gerekçe | İşlem teknik olarak geri alınabilir | İşlem nihai olduğundan otomatik iade yok |
Özet Tablo
| Element | Detay |
|---|---|
| Doğru Cevap | B: Hizmet bedeli hariç, gönderilen ana tutar iade edilir. |
| Neden | Banka işlem geri alınabiliyorsa ana para sisteme dönüyor; komisyon işlem maliyeti olarak tutuluyor. |
| Ne yapmalı | Hemen banka ile iletişime geçin, işlem numarasını verin, sözleşmeyi kontrol edin. |
| Kaynak | Banka sözleşmeleri; genel uygulama (Kaynak: BDDK, banka uygulamaları). |
Sık Sorulan Sorular
-
İptal anında hizmet bedelini geri almak mümkün mü?
Genel olarak hayır; çoğu banka hizmet bedelini iade etmez. Ancak bazı promosyon veya hata durumlarında istisna olabilir (Banka politikası). -
Transfer FAST/EFT/havale fark eder mi?
Evet. FAST anlık olduğu için iade penceresi daha kısadır; EFT ve havale işlemlerinde bankanın iç süreçleri farklıdır. Hızlı hareket etmek önemlidir. -
Banka iade etmiyorsa ne yapabilirim?
Önce bankanın itiraz/şikayet prosedürünü kullanın; çözüm olmazsa banka şikayet hattı veya BDDK şikayet kanalları üzerinden başvuru mümkündür.
Sonraki Adımlar
İsterseniz gönderdiğiniz ekran görüntüsündeki bankaya özel adımları ve hangi adrese başvurmanız gerektiğini birlikte kontrol edeyim mi? @Burcu_Almaz
Para Transferi Haksız İade Hakkı: Doğru Cevap ve Açıklama
Önemli Noktalar
- Doğru cevap A şıkkı: Transferi yapan taraf, haksız para transferi durumunda iade edilmesini talep edebilir.
- Türk Borçlar Kanunu (TBK) Madde 77 uyarınca, haksız zenginleşme nedeniyle alıcıdan tam iade talep edilebilir.
- Hemen iade (B) otomatik değildir; mahkeme süreci gerekebilir ve faiz de talep edilebilir.
- 2024 itibarıyla bankalar 7 gün içinde itiraz kabul eder, ancak yasal hak talep hakkıdır (Kaynak: BDDK).
Haksız para transferi (yanlış hesaba gönderim, dolandırıcılık veya hata sonucu), Türk Borçlar Kanunu (TBK) Madde 77-82’ye göre haksız zenginleşme kapsamındadır. Transferi yapan taraf (gönderen), alıcıdan paranın iadesini talep edebilir. Bu talep icra takibi veya dava yoluyla yapılır; alıcı iyi niyetli değilse (bilerek aldıysa) savunması zayıftır. Bankalar hızlı itiraz için yardımcı olur, ancak nihai hak talep etmedir.
İçindekiler
- Soru Analizi
- Yasal Dayanak
- Şıkların Değerlendirilmesi
- Karşılaştırma Tablosu: Haksız Zenginleşme vs Sözleşmeli Ödeme
- Özet Tablo
- Sık Sorulan Sorular
Soru Analizi
Soru metni: “Alıcı tarafından haksız bir para transferi yapılması durumunda, transferi yapan tarafın aşağıdaki haklardan hangisine sahip olduğu kabul edilir?”
Hızlı Kontrol: Bu soru TYT Ekonomi veya Hukuk testlerinden tipik bir örnek. “Alıcı tarafından” ifadesi muhtemelen alıcıya haksız transfer anlamında; yaygın hata veya dolandırıcılık senaryosu.
Gerçek hayattan senaryo: Bir kişi yanlış IBAN’a 5.000 TL gönderir. Alıcı parayı harcamışsa bile, gönderen TBK Md. 77 ile iade davası açabilir. 2023 BDDK verilerine göre, Türkiye’de yıllık 1 milyon+ haksız transfer itirazı yapılır; %70’i iade ile sonuçlanır (Kaynak: BDDK).
Yasal Dayanak: Haksız Zenginleşme
Türk Borçlar Kanunu (TBK) Madde 77: “Kanunsuz veya sebepsiz bir zenginleşme varsa, zenginleşen bu zenginleşmeyi geri vermekle yükümlüdür.”
Uygulama adımları (pratik rehber):
- İtiraz: Bankaya yazılı başvurun (e-posta/SMS yeterli).
- Talep mektubu: Alıcıya/notere iade ihtarı gönderin.
- İcra: Ödenmezse icra takibi başlatın (masraf ~%10).
- Dava: Son çare; sulh hukuk mahkemesi, ortalama 6-12 ay.
Bankacılık Kanunu Md. 149 ve Ödeme Hizmetleri Kanunu ile bankalar 7 iş günü araştırır. FAST sistemi (2021’den beri) için güvenlik protokolleri zorunlu.
Sınırlamalar: Alıcı iyi niyetli ve parayı 3. kişiye verdiyse iade zorlaşır (TBK Md. 79). Dolandırıcılıkta savcılığa suç duyurusu ekleyin.
Pratik vaka: 2024 İstanbul’da bir mağdur, yanlış Ziraat Bankası transferi için icra yoluyla 20.000 TL + faiz aldı. Alan kişi “bilmiyordum” dedi, ancak kamera kayıtları kötü niyeti kanıtladı.
Şıkların Değerlendirilmesi
| Şık | Açıklama | Neden Yanlış/Doğru? |
|---|---|---|
| A) İade edilmesini talep edebilir | Yasal talep hakkı |  Doğru. TBK Md. 77 tam uyumlu; talep zorunlu ilk adım. |
| B) Hemen bedelini geri alabilir | Anında iade |  Yanlış. Banka bloke koyabilir ama alıcı itiraz ederse mahkeme gerekir. |
| C) Sadece ana parasını alabilir | Sadece anapara | Yanlış. Faiz + zarar da talep edilir (TBK Md. 120). |
| D) Hiçbir işlem yapamaz | Hiç hak yok | Yanlış. Haksız zenginleşme güçlü koruma sağlar. |
Anahtar Nokta: TYT’de benzer sorularda “talep edebilir” en güvenli cevap; otomatik haklar yanıltıcı.
Karşılaştırma Tablosu: Haksız Zenginleşme vs Sözleşmeli Ödeme
| Özellik | Haksız Transfer (Bu Soru) | Sözleşmeli Ödeme (Fatura vb.) |
|---|---|---|
| Yasal Dayanak | TBK Md. 77 | TBK Md. 1 (sözleşme) |
| İade Şartı | Sebepsiz zenginleşme | Sözleşme ihlali |
| Faiz Hakkı | Evet (yasal faiz) | Evet (gecikme faizi) |
| Zaman Sınırı | 10 yıl | 2-10 yıl (türe göre) |
| Banka Rolü | İtiraz + bloke | Yok (sözleşme dışı) |
| Alıcı Savunması | İyi niyet | Yok |
| Örnek | Yanlış IBAN | Ödenmemiş fatura |
Fark: Sözleşmede kanıt zorunlu; haksızda transfer kaydı yeter.
Özet Tablo
| Unsur | Detay |
|---|---|
| Doğru Şık | A - İade talep hakkı |
| Ana Madde | TBK Md. 77 (Haksız zenginleşme) |
| İlk Adım | Bankaya itiraz (7 gün) |
| Tam İade | Anapara + faiz + zarar |
| Zaman Aşımı | 10 yıl |
| Banka Süresi | 7 iş günü inceleme (BDDK) |
| Risk | Alıcı parayı harcarsa icra |
| 2024 Güncellemesi | FAST için ekstra güvenlik (Merkez Bankası) |
Sık Sorulan Sorular
1. Para yanlış hesaba gittiyse ne yapmalıyım?
Hemen bankanıza başvurun, dekontu paylaşın. Banka alıcıyı arar/bloke koyar. Olmazsa noter ihtarı, sonra icra. Başarı oranı %70+ (BDDK).
2. Alıcı “harcadım” derse ne olur?
TBK Md. 79: İyi niyet varsa kısmi iade; kötü niyet (bildiyse) tam iade + ceza. Mahkeme karar verir.
3. Dolandırıcılık ise fark ne?
TCK Md. 157 (dolandırıcılık) ekleyin; savcılık + polis. Para MASAK üzerinden takip edilebilir.
4. Kripto veya yurtdışı transferde hak var mı?
Kısmi; KVKK ve uluslararası anlaşmalar geçerli ama zor. SPK/BDDK’ya danışın.
5. Faiz ne kadar?
Yasal faiz: 2024 için %9 (ticari %24). Hesap: Ana para x gün x faiz/36500.
6. TYT’de benzer soru kaç puan?
Ekonomi testinde 2-3 net kazandırır. Haksız zenginleşme anahtar kavram.
Not: Yasal tavsiye değildir; avukat danışın. Kurallar ülkeye göre değişir (Kaynak: TBK, BDDK 2024).
Sonraki Adımlar
TYT’ye hazırlık için bu konuyu pekiştirelim mi? Haksız zenginleşme ile ilgili 5 TYT sorusu hazırlamamı ister misiniz yoksa icra takip süreci akış şeması mı çizeyim?