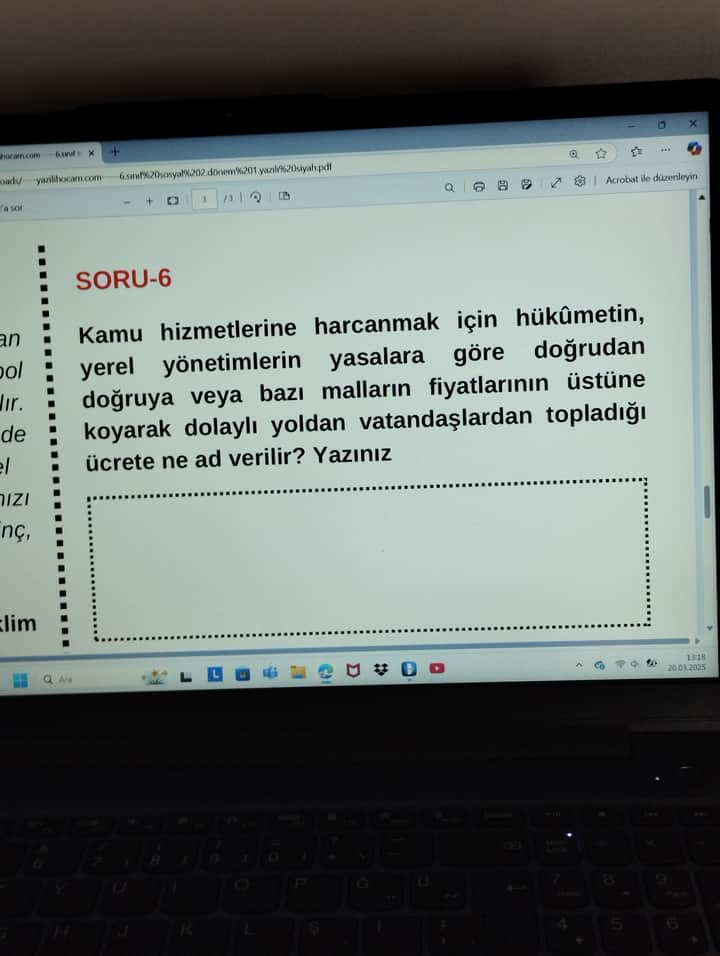
SORU-6: Kamu hizmetlerine harcanmak için hükümetin, yerel yönetimlerin yasalara göre doğrudan veya bazı malların fiyatlarının üstüne koyarak dolaylı yoldan vatandaşlardan topladığı ücrete ne ad verilir?
Cevap:
Bu soruda tarif edilen, devletin ya da yerel yönetimlerin halktan topladığı ücretin adı **“vergi”**dir. Vergi; kamu hizmetlerinin finansmanını sağlamak, altyapı yatırımlarını gerçekleştirmek, toplumsal refah ve ekonomik istikrarı korumak amacıyla kanunlara dayalı olarak toplanır. Vergiler, devletin en önemli gelir kaynağıdır ve anayasamızda belirtilen ilkelere göre tahsil edilir. Aşağıda vergilerin tanımı, türleri ve işleyişi daha ayrıntılı şekilde ele alınmıştır.
1. Verginin Tanımı ve Önemi
- Tanım: Vergi, kamu giderlerini karşılamak üzere gerçek ve tüzel kişilerden, belli yasal düzenlemeler çerçevesinde, karşılıksız olarak alınan parasal yükümlülüktür.
- Önemi: Devlet; eğitim, sağlık, güvenlik, ulaşım gibi temel kamu hizmetlerini finanse edebilmek için vergiye ihtiyaç duyar. Toplanan vergiler, ekonomiyi düzenleyici veya teşvik edici mekanizmalar aracılığıyla da kullanılabilir; örneğin yatırımların arttırılması ya da istihdam politikasının desteklenmesi gibi çeşitli amaçlarla yönlendirilir.
2. Vergi Türleri
Vergiler genel olarak doğrudan ve dolaylı vergiler şeklinde iki ana gruba ayrılır:
2.1 Doğrudan Vergiler
- Gelir Vergisi: Kişilerin elde ettikleri kazançlardan (maaş, ücret, faiz, kira vb.) alınır.
- Kurumlar Vergisi: Şirketlerin, kurumların yıllık kazançları üzerinden alınır.
- Emlak Vergisi: Taşınmaz mülklerin (ev, arsa, işyeri vb.) bulunduğu il veya ilçe belediyelerince tahsil edilir.
- Motorlu Taşıtlar Vergisi: Kara yollarında kullanılan ve tescil kaydı bulunan araçlardan belirli periyotlarla alınır.
Bu vergiler, vergi mükellefinin gelir veya mal varlığı üzerinden doğrudan tahsil edildiği için “doğrudan vergi” adını alır.
2.2 Dolaylı Vergiler
- Katma Değer Vergisi (KDV): Mal veya hizmetin satış bedeli üzerine eklenir. Tüketici, satın aldığı ürün ya da hizmetin fiyatına yansıyan bu vergiyi öder.
- Özel Tüketim Vergisi (ÖTV): Alkol, tütün, akaryakıt, otomobil gibi belirli ürünlerden alınan vergidir. Amaç hem kamuya gelir sağlamak hem de bu ürünlerin tüketimini düzenlemektir.
- Damga Vergisi: Belirli resmi belgeler, sözleşmeler ve benzeri kağıtlar üzerinden alınır.
- Gümrük Vergileri: İthalat veya ihracat işlemleri sırasında belirli malların ülkeye giriş veya çıkışında tahakkuk ettirilen vergilerdir.
Dolaylı vergiler, ürün veya hizmet fiyatının içerisine dahil edildiğinden tüketiciler tarafından talep aşamasında ödenir ve vergiyi doğrudan değil, dolaylı yoldan hissederler.
3. Vergi Ödeme Yöntemleri ve Hukuki Dayanaklar
- Beyan Esası: Gelir vergisinde olduğu gibi, kişiler veya kurumlar belirli periyotlarda kazançlarını beyan ederek vergi ödemekle yükümlüdür.
- Stopaj (Kaynakta Kesinti): Ücret, maaş, kira gibi gelirler genellikle ödeme yapılırken vergi mükellefinin adına kesilir.
- Tüketim Anında Tahsil: KDV veya ÖTV gibi dolaylı vergiler, bir mal satın alındığında o malın fiyatına eklenmiş şekilde alınır.
Verginin hukuki dayanağı Türkiye Cumhuriyeti Anayasası ve ilgili vergi kanunlarıdır. Vergi uygulamalarında çerçeveyi belirleyen temel kanunlar arasında Vergi Usul Kanunu, Gelir Vergisi Kanunu, Kurumlar Vergisi Kanunu ve Katma Değer Vergisi Kanunu bulunur.
4. Vergilerin Ekonomik ve Sosyal Etkileri
- Gelir Dağılımı Etkisi: Doğrudan vergiler, geliri yüksek olandan daha fazla vergi alarak gelir dağılımını düzenleyici bir rol üstlenebilir.
- Tüketimi Etkileme: Dolaylı vergiler, özellikle lüks tüketim malları üzerindeki yüksek vergi oranları sayesinde tüketimi azaltmayı ya da yönlendirmeyi sağlayabilir.
- Altyapı ve Kamu Hizmetleri: Vergiler eğitim, sağlık, güvenlik, yol, köprü gibi altyapısal yatırımlara kaynak oluşturur. Bu da toplumsal refah ve kalkınmayı olumlu yönde etkiler.
5. Vergilerin Adil ve Etkin Tahsili
- Adalet İlkesi: Vergilemede yatay ve dikey adalet önemlidir. Yatay adalet, geliri aynı olanların aynı oranda vergi ödemesini; dikey adalet ise geliri yüksek olanların daha fazla vergi ödemesini ifade eder.
- Etkin Tahsilat: Kaçakçılık ve kayıt dışı ekonominin engellenmesi, vergi sisteminin etkili çalışması için elzemdir. Bunun için devlet, vergi denetimlerini sıkı tutar ve teknoloji tabanlı otomasyon sistemleriyle vergi sürecini hızlandırır.
6. Vergi İle İlgili Örnek Bir Tablo
Aşağıdaki tabloda doğrudan ve dolaylı vergilerin temel özellikleri özetlenmiştir:
| Vergi Türü | Tahsil Yöntemi | Örnek | Etkisi |
|---|---|---|---|
| Doğrudan Vergiler | Gelir veya varlık üzerinden doğrudan alınır | Gelir Vergisi, Kurumlar Vergisi, Emlak Vergisi | Gelir dağılımını düzenleyici rol |
| Dolaylı Vergiler | Ürün ya da hizmet fiyatı içine eklenerek tahsil edilir | KDV, ÖTV, Gümrük Vergisi | Tüketim davranışını yönlendirir |
Tablodaki bilgiler, vergilerin nasıl toplandığına ve ekonomik-yönetsel etkilerine dair genel bir çerçeve sunmaktadır.
7. Kısa Özet
Kamu hizmetlerine harcanmak üzere devletin ve yerel yönetimlerin kanuni düzenlemeler çerçevesinde topladığı ücret, vergi olarak adlandırılır. Vergiler, doğrudan (gelir, emlak, kurumlar vb.) ve dolaylı (KDV, ÖTV vb.) olmak üzere iki ana guruba ayrılır. Dolaylı vergiler, bir mal veya hizmet fiyatına eklenerek tüketiciden tahsil edildiğinden, vatandaşlar tarafından satın alma sırasında ödenir. Vergiler, toplumsal refahın artırılmasından ekonominin yönlendirilmesine kadar pek çok önemli işlev üstlenir. Böylece devlet, altyapı yatırımlarından eğitime kadar uzanan geniş yelpazedeki kamu hizmetlerini sürdürebilir.