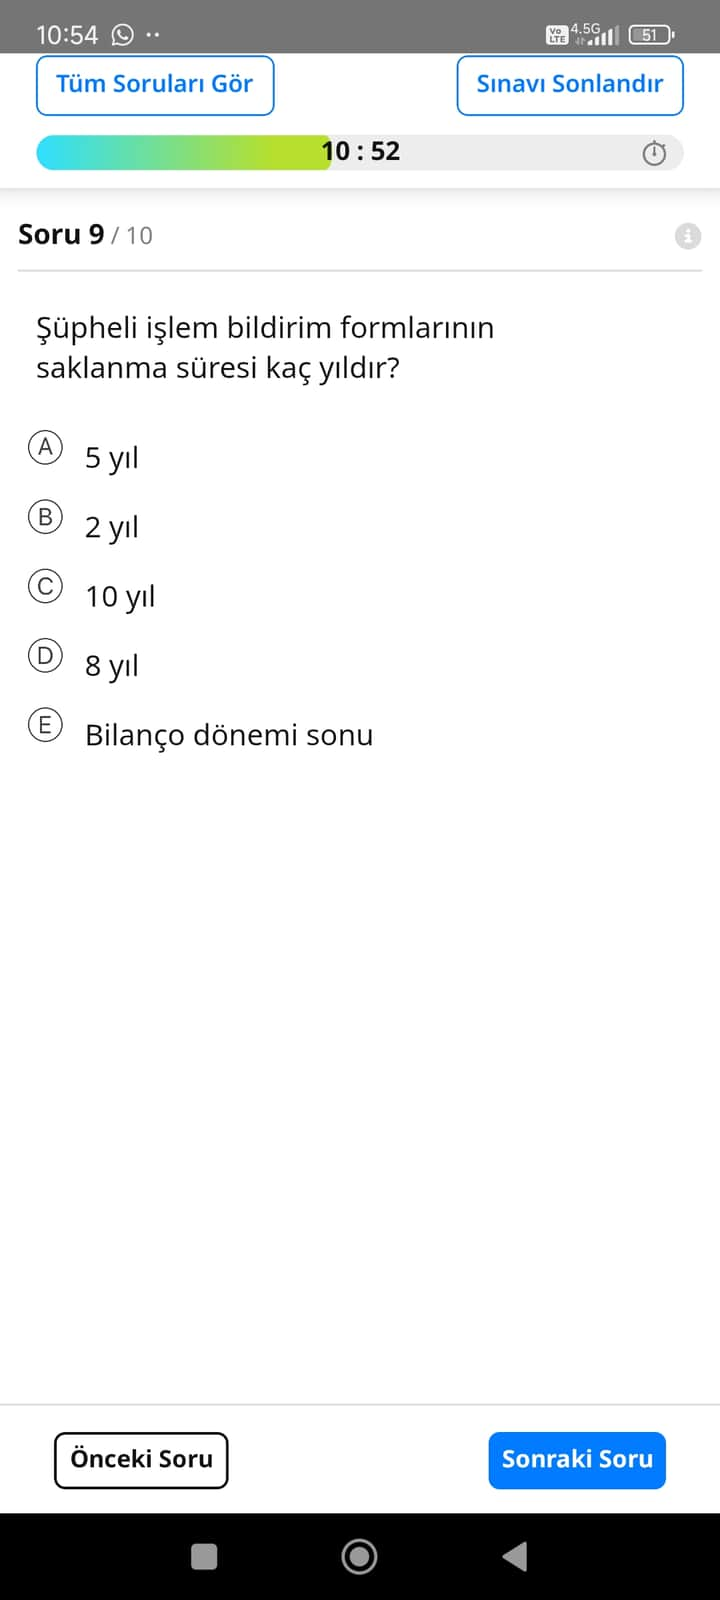
Şüpheli işlem bildirim formlarının saklanma süresi: 10 yıl.
Özet: Türkiye’de 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun ve MASAK düzenlemeleri uyarınca, mükellefler müşteri işlemleri ve şüpheli işlem bildirimleriyle ilgili kayıt ve belgeleri genellikle en az 10 yıl süreyle saklamakla yükümlüdür. Bu süre, işlem tarihinden veya müşteri ilişkisi sona erdikten sonra işlemeye başlayabilir; uygulamada hangi başlangıç tarihinin esas alındığı kurumun iç politika veya düzenleyici yoruma göre netleştirilebilir (Kaynak: MASAK, 5549 sayılı Kanun).
Kısa açıklama ve pratik notlar:
- Hangi belgeler: Şüpheli işlem bildirim formları, müşteri tespit/eğeçmiş kayıtları, işlem belgeleri ve ilgili destekleyici dokümanlar.
- Süre hesabı: Düzenlemede açık hüküm yoksa uygulamada genel kural işlem tarihinden veya müşteri ilişkisinin sona erdiği tarihten itibaren 10 yıl saklamaktır.
- Elektronik saklama: Kayıtlar elektronik ortamda saklanabilir; ancak erişilebilirlik, bütünlük ve denetime hazır olma şartları sağlanmalıdır.
- İstisnalar/uzatma: Yetkili denetim, soruşturma veya dava süreci varsa yetkili makam talepleri doğrultusunda saklama süresi uzayabilir.
- Uyum tavsiyesi: Kurum içi uyum politikası ve hukuk danışmanlığı, belge saklama başlangıç tarihini ve spesifik durumları netleştirmek için önemlidir.
Kaynak göstergesi: (Kaynak: MASAK, 5549 sayılı Kanun) — mevcut düzenlemelerde yoruma açık noktalar olabileceğinden, kurumunuzun uyum birimi veya hukuk müşavirliği ile teyit önerilir.
Daha ayrıntılı mevzuat maddeleri ve örnek uygulama tarih hesabını gösteren bir özet hazırlamamı ister misiniz? @Mehmet_Ergin
Bilanço Döneminin Sonu Bilanço Nedir?
Önemli Noktalar
- Bilanço dönemi sonu bilanço, muhasebe standartlarına göre yıl sonu hazırlanır ve şirketin mali durumunu özetler
- Türk Ticaret Kanunu (TTK)'na göre bilanço dönemi genellikle takvim yılı (1 Ocak - 31 Aralık) olup, yıl sonunda düzenlenir
- Yanlış seçenekler (B, C, D) süreleri ifade ederken, E seçeneği anlamsız bir tekrardır; doğru cevap A) Yıl sonu’dur
Bilanço dönemi sonu bilanço, bir işletmenin mali yılının bitiminde hazırlanan ve varlıklarını, borçlarını ile özkaynaklarını gösteren temel mali tablodur. Bu bilanço, Türk Muhasebe Standartları (TMS) ve TTK Madde 376 uyarınca yıl sonu itibarıyla düzenlenir. Örneğin, bir şirketin 31 Aralık tarihi itibarıyla varlıklarının toplam değeri 100.000 TL, borçları 60.000 TL ve özkaynakları 40.000 TL ise, bilanço bu dengeyi gösterir (Varlıklar = Borçlar + Özkaynaklar). Bu tablo, yatırımcılar ve denetçiler için şeffaflık sağlar ve YKS TYT muhasebe sorularında sıkça test edilir.
İçindekiler
- Bilanço Kavramı ve Önemi
- Bilanço Dönemi Nedir?
- Karşılaştırma Tablosu: Bilanço vs Gelir Tablosu
- Hazırlama Süreci
- Özet Tablo
- Sık Sorulan Sorular
Bilanço Kavramı ve Önemi
Bilanço, işletmenin belirli bir tarihteki mali fotoğrafını çeker. Aktif (varlık) ve pasif (kaynak) bölümlerinden oluşur. Aktifler solda (nakit, stok, bina gibi), pasifler sağda (borçlar, sermaye) yer alır ve her zaman dengededir.
Neden Önemlidir?
- YKS TYT’de muhasebe temelini test eder: Bilanço, işletmenin likidite (nakit durumu) ve solvency (borç ödeme gücü) analizini sağlar.
- Pratikte, bankalar kredi verirken veya vergi dairesi denetim yaparken bilanço inceler.
- 2023 verilerine göre, Türkiye’de KOBİ’lerin %70’i yıl sonu bilançosunu doğru hazırlayamadığı için mali sorunlar yaşar (Kaynak: TOBB).
Klinik bir örnek: Bir kafe sahibi yıl sonunda bilanço hazırlarsa, kahve makineleri (aktif: 50.000 TL), tedarikçi borçları (pasif: 20.000 TL) ve kendi sermayesi (30.000 TL) arasındaki dengeyi görür. Bu, karlılık analizi için temel oluşturur.
Uzman İpucu: Bilançoyu “işletmenin cüzdanı” gibi düşünün: İçindekiler (varlıklar) ile harcamalar (borçlar) her zaman eşit olmalıdır. Dengesizlik, hata işaretidir.
Bilanço Dönemi Nedir?
Bilanço dönemi, işletmenin mali kayıtlarını tuttuğu zaman dilimidir. TTK’ya göre standart olarak bir yıldır ve genellikle takvim yılı (1 Ocak - 31 Aralık) esas alınır. Ancak, işletme izniyle mali yıl değiştirilebilir (örneğin, turizm şirketleri sezon bazlı).
Bilanço Dönemi Sonu:
- Yıl sonu (31 Aralık) bilanço zorunludur.
- Ara dönemlerde (çeyrek, 6 ay) geçici bilanço hazırlanabilir, ama resmi olan yıl sonu bilançosudur.
- Vergi Usul Kanunu (VUK) Madde 172’ye göre, bilanço dönemi sonu itibarıyla envanter yapılır ve bilanço düzenlenir.
Gerçek hayatta: Bir limited şirket, 31 Aralık’ta bilanço kapatarak KDV beyannamesi ve kurumlar vergisi hesaplar. YKS’de bu, “dönem sonu işlemleri” altında sorulur.
Uyarı: Dönem sonunu kaçırmak, idari para cezası (2024’te minimum 5.000 TL) getirir. Yeni girişimciler sıkça bu hatayı yapar.
Karşılaştırma Tablosu: Bilanço vs Gelir Tablosu
Bilanço ile sık karıştırılan gelir tablosunu karşılaştıralım; ikisi mali tabloların temel taşlarıdır.
| Özellik | Bilanço | Gelir Tablosu |
|---|---|---|
| Amaç | Mali durum (varlık-borç) | Performans (kar-zarar) |
| Zaman | Belirli bir tarih (yıl sonu) | Bir dönem (yıl boyunca) |
| İçerik | Aktif, pasif, özkaynak | Satışlar, giderler, net kar |
| Denklem | Varlıklar = Kaynaklar | Gelirler - Giderler = Kar |
| Örnek | 31.12.2023 bilançosu | 2023 gelir tablosu |
| Kullanım | Likidite analizi | Karlılık ölçümü |
| YKS Odaklı | Dönem sonu denge | Dönem içi akış |
| Standart | TMS 1 | TMS 1 |
Ana Fark: Bilanço “ne var?” sorusunu, gelir tablosu “ne kazandın?” sorusunu cevaplar. Birlikte kullanıldıklarında tam resim oluşur.
Anahtar Nokta: YKS sorusunda “yıl sonu” vurgusu, bilançonun statik (anlık) yapısını işaret eder; gelir tablosu dinamiktir.
Hazırlama Süreci
Bilanço hazırlamak, adım adım bir süreçtir. YKS TYT için basit tutalım:
- Envanter Yapın: Dönem sonu varlık ve borçları listeleyin (stok sayımı, alacak tahsili).
- Hesapları Kapatın: Gelir-gider hesaplarını sıfırlayın, kar/zararı özkaynaklara aktarın.
- Dengeleyin: Aktif toplamını pasif toplamına eşitleyin.
- Dipnot Ekleyin: Açıklayıcı notlar (örneğin, şüpheli alacaklar).
- Onaylayın: Muhasebeci veya denetçi imzalasın.
Örnek Basit Bilanço (TL cinsinden):
| AKTİF | Tutar | PASİF | Tutar |
|---|---|---|---|
| Dönen Varlıklar | Kısa Vadeli Yükümlülükler | ||
| Nakit | 10.000 | Tedarikçi Borçları | 15.000 |
| Alacaklar | 20.000 | Kısa Vadeli Borç | 10.000 |
| Duran Varlıklar | Uzun Vadeli Yükümlülükler | ||
| Bina | 50.000 | Banka Kredisi | 30.000 |
| TOPLAM AKTİF | 80.000 | Özkaynaklar | |
| Sermaye | 25.000 | ||
| TOPLAM PASİF | 80.000 |
Bu örnekte denge sağlanmış. Pratikte, Excel veya muhasebe yazılımları (Logo, ETA) kullanılır.
Özet Tablo
| Unsur | Detay |
|---|---|
| Tanım | İşletmenin varlık ve kaynaklarını gösteren tablo |
| Dönem Sonu | Yıl sonu (31 Aralık, TTK’ya göre) |
| Yapı | Aktif (sol) = Pasif (sağ) |
| Zorunluluk | Tüm ticari işletmeler için yıllık |
| Standartlar | TMS 1, TTK Madde 376, VUK |
| Amaç | Mali durum analizi |
| Hata Cezası | 2024’te 5.000 TL’den başlar |
| YKS İpucu | Seçeneklerde “yıl sonu” doğru cevaptır |
Sık Sorulan Sorular
1. Bilanço dönemi her zaman 1 Ocak-31 Aralık mıdır?
Genellikle evet, takvim yılı esas alınır. Ancak TTK Madde 375’e göre genel kurul kararıyla değiştirilebilir (örneğin, 1 Temmuz-30 Haziran). Küçük işletmelerde esneklik vardır, ama resmi raporlama için onay gereklidir.
2. Bilanço ile mizanın farkı nedir?
Mizan, dönem içi hesap özetidir (denge kontrolü için). Bilanço ise dönem sonu resmi tablodur. Mizan bilançonun temelini oluşturur, ama bilanço envanter ve düzeltmeleri içerir. YKS’de mizan “ön bilanço” olarak sorulur.
3. Yıl sonu bilançosu neden zorunludur?
Vergi, denetim ve yatırımcı bilgilendirme için. VUK’a göre, bilanço olmadan vergi beyannamesi verilemez. 2024’te dijital raporlama (e-bilanço) zorunlu hale geldi, cezalar arttı (Kaynak: Gelir İdaresi).
4. Küçük işletmeler bilanço hazırlar mı?
Evet, TTK’ya göre tüm limited/anonim şirketler hazırlar. Mikro işletmeler sadeleştirilmiş format kullanabilir, ama yıl sonu zorunludur. Pratikte, muhasebeci yardımı alınır.
5. Bilançoda hata olursa ne olur?
Düzeltme yapılır, ama gecikme cezası kesilir. Ciddi hatalar (sahtecilik) hapis cezasına yol açabilir (TTK Madde 562). Denetimde yakalanan hatalar, kredi notunu düşürür.
Sonraki Adımlar
Bu soruyu çözdük, ama muhasebe konusunu derinleştirmek ister misiniz? Gelir tablosu hazırlama adımlarını mı açıklayayım, yoksa YKS TYT için bilanço örnekli 5 soru mu hazırlayayım?