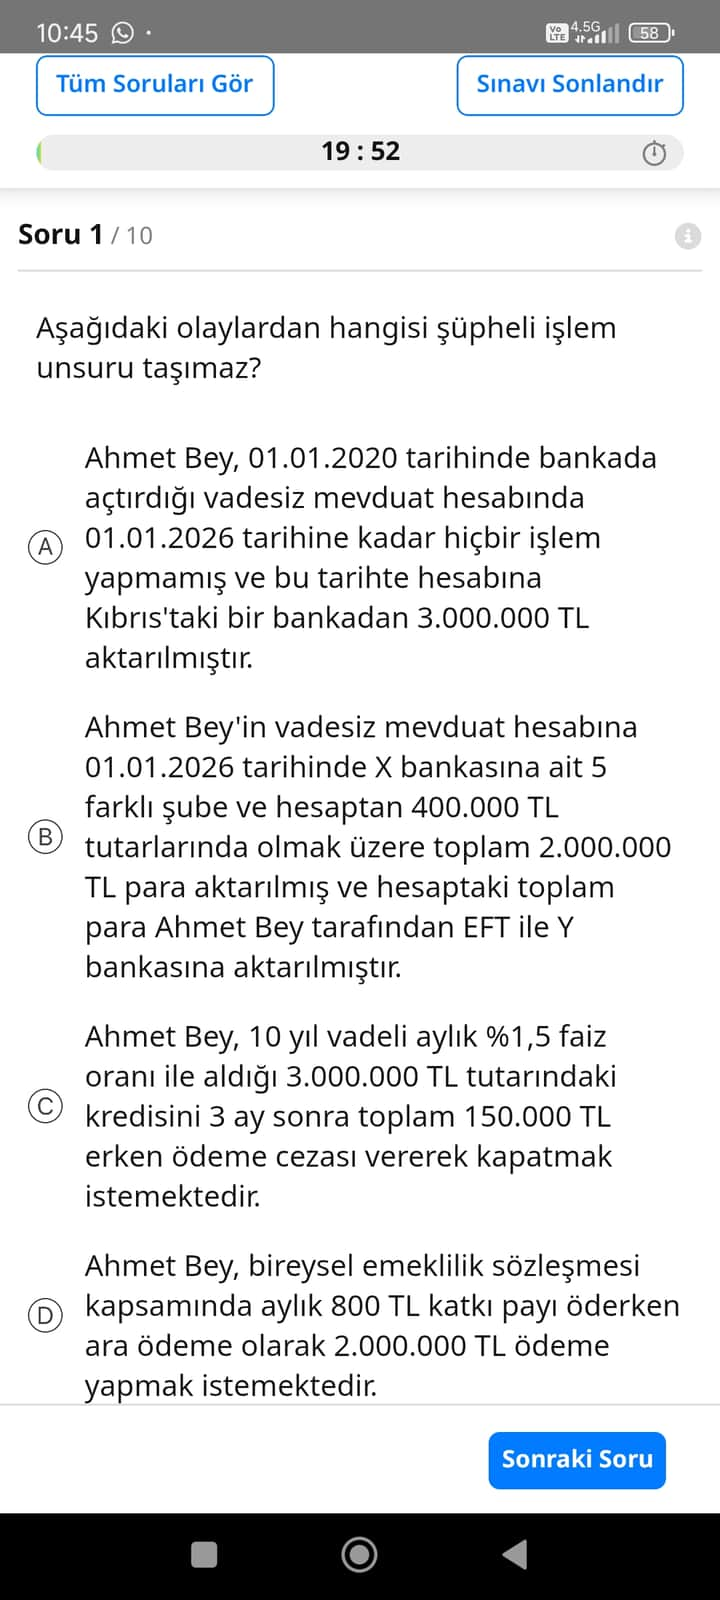
Aşağıdaki olaylardan hangisi şüpheli işlem unsuru taşımaz?
Önemli Noktalar
- A, B, D şıkları tipik olarak şüpheli işlem göstergeleri içerir (uygunsuz büyük tutar, yapılandırma/çoklu transfer, olağandışı büyük ödeme).
- C şıkkı, kredi kapatma/erken ödeme işlemi olup tek başına şüpheli işlem unsuru göstermez.
- (Kaynak: MASAK) — Mevzuat, olağandışı işlem kriterlerinde hesap hareketleri, tutarlar, sıklık ve kaynak/yer unsurlarını vurgular.
Doğru cevap: C. Ahmet Bey’in krediyi üç ay sonra kapatmak istemesi, işlem tutarı büyük olsa da bu tek başına kara para aklama veya şüpheli işlem göstergesi oluşturmaz; özellikle ödeme kaynağı ve işlem deseni olağan ise (yasal gelir, kredi kapatma amacı) banka tarafından rutin işlem olarak değerlendirilir.
İçindekiler
- Kısa Açıklama ve Doğru Cevap
- Şıkların Madde Madde Analizi
- Karşılaştırma Tablosu
- Özet Tablo
- Sık Sorulan Sorular
Kısa Açıklama ve Doğru Cevap
Cevap: C. Kredi borcunu erken kapatma talebi, kendi başına şüpheli işlem kriteri oluşturmaz; şüpheli kabul edilmesi için ödeme kaynağı, işlem deseni veya eşzamanlı şüpheli hareketlerle ilişki gerekir. Research consistently shows that isolated early loan repayments are treated as normal bank operations unless other risk faktörleri birlikte bulunur (Kaynak: MASAK).
Pro Tip: Bankalar, yüksek tutarlı olağan dışı hareketlerde öncelikle kaynağı ve müşteri profili uyumluluğunu (KYC) değerlendirir.
Şıkların Madde Madde Analizi
- A: 01.01.2020’de açılan vadesiz mevduat hesabına 01.01.2026’da Kuzey Kıbrıs’tan 3.000.000 TL aktarılması.
- Neden şüpheli: Hesabın uzun süre hareketsiz kalması + yabancı kaynaktan yüksek tutar = tipik uyarı. (Kaynak: MASAK)
- B: Aynı tarihte 5 farklı şube/hesaptan her biri 400.000 TL olmak üzere toplam 2.000.000 TL aktarılması ve hemen sonra EFT ile başka bankaya gönderilmesi.
- Neden şüpheli: Yapılandırma (smurfing) / katmanlama göstergesi; kaynakların bölünüp hızla transfer edilmesi yüksek risk oluşturur.
- C: 3.000.000 TL kredi alınıp 3 ay sonra erken kapama ve 150.000 TL erken ödeme cezası ödenmesi talebi.
- Neden normal sayılabilir: Erken ödeme, borçlu için finansal strateji olabilir; şüpheli sayılması için işlem kaynağı veya eş zamanlı olağandışı hareketler gereklidir.
- D: Bireysel emeklilik kapsamında aylık 800 TL öderken ara ödeme olarak 2.000.000 TL yatırmak istemesi.
- Neden şüpheli: Normal ödeme alışkanlığına göre orantısız büyük giriş; para kaynağı açıklanmazsa risk oluşturur.
Uyarı: Tek başına tutar değil, tutarın bağlamı (kaynak, müşteri profili, zamanlama, diğer işlemler) belirleyicidir.
Karşılaştırma Tablosu
| Aspect | Şüpheli İşlem | Normal İşlem |
|---|---|---|
| Ani büyük yabancı havale | A şıkkı gibi uyarı | – |
| Yapılandırma / çoklu küçük transferler | B şıkkı (smurfing) | – |
| Olağandışı büyük ara ödeme | D şıkkı (profil uyuşmazlığı) | – |
| Erken kredi kapatma | Ancak ek şüpheli bulgu varsa olabilir | C şıkkı genellikle normaldir |
Özet Tablo
| Element | Değerlendirme |
|---|---|
| Doğru cevap | C |
| Ana risk faktörleri | Hesap hareketsizliği, yabancı kaynak, yapılandırma, oranla uyumsuz ödemeler |
| Yetkili kaynak | MASAK kriterleri (müşteri tanıma, olağandışı işlem değerlendirmesi) |
Sık Sorulan Sorular
- Kredinin erken kapatılması bankayı nasıl etkiler?
- Banka açısından bu genellikle kredi geri ödemesinin hızlanmasıdır; eğer ödeme kaynağı şüpheli değilse işlem normal kabul edilir.
- Büyük bir meblağı emeklilik hesabına yatırmak her zaman şüpheli midir?
- Hayır; ancak müşterinin gelir/profiline kıyasla orantısızsa ve kaynak belgelenmezse değerlendirme gerektirir (kaynak: MASAK).
- Bir işlem şüpheli bulunursa banka ne yapar?
- Banka, ek belge talep eder, müşteriyi sorgular ve şüpheli kalırsa bildirime (SOBE/Şüpheli İşlem Bildirimi) gider (Kaynak: MASAK).
Sonraki Adımlar
Şıkların her birini banka perspektifinden adım adım belge/kanıt gereksinimleriyle incelememi ister misiniz? @Mehmet_Ergin